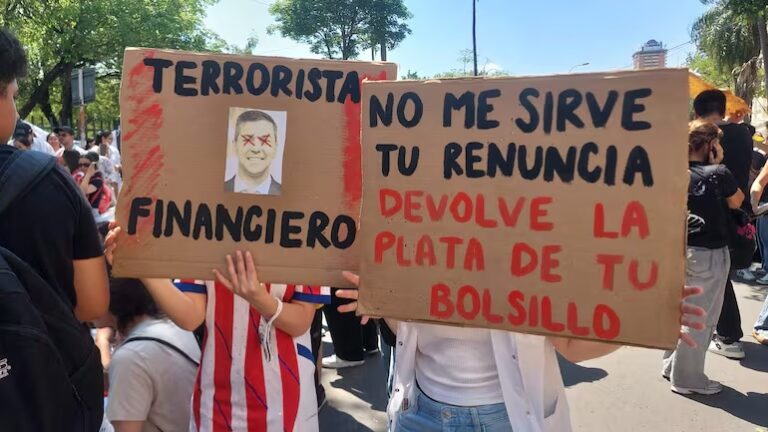
Ueno Bank es uno de los principales bancos de Paraguay. Tiene cerca de 3 millones de clientes y administra unos u$s 850 millones de fondos públicos. Clientes rompieron vidrios en una de las sucursales en reclamo de sus depósitos.
🇵🇾🚨 ÚLTIMA HORA
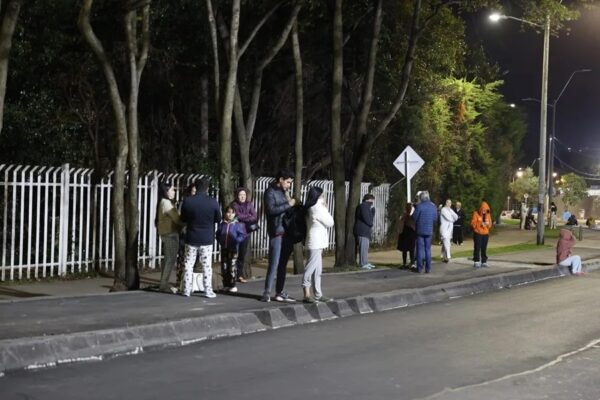
La Fiscalía de Paraguay ordenó detener a 8 directivos de ueno bank por la insolvencia del banco. En Ñemby, un cliente furioso rompió el vidrio de una sucursal y la Policía está en alerta total.
¿Quién devuelve ahora el dinero?
#ueno #Paraguay #BCP https://t.co/SF8GahLEEC— Notif News (@NotifNews1) November 3, 2026
El Banco Central del Paraguay (BCP) dispuso por unanimidad el inicio del procedimiento de resolución de Ueno Bank tras detectar que su índice de solvencia cayó por debajo del 50% del mínimo requerido, en una crisis que deja congelados fondos del Estado, jubilados y miles de ahorristas privados.
El motivo es una insuficiencia en el índice de solvencia, que quedó por debajo del 50% del mínimo requerido. Según el BCP, el deterioro surgió de los ajustes realizados a los estados financieros del banco durante el proceso de regularización. En marzo, ueno reportaba un ratio de capital total de 15,01%, frente a un mínimo exigido de 12%.
Otro escándalo del presidente Santiago Peña
EL ANTECEDENTE: UN CRECIMIENTO “A LA VELOCIDAD DE LA LUZ”
Ueno pasó en muy poco tiempo de ser una financiera a un banco digital masivo. Captó a cientos de miles de usuarios con apertura de cuentas en minutos, promociones y reintegros. Además, sumó un volumen gigantesco de depósitos públicos y del IPS.
A simple vista todo funcionaba bien, pero en el mundo financiero, crecer tan rápido exige capital sólido (solvencia) para respaldar semejante movimiento.
LAS SEÑALES DE ALARMA QUE ENCENDIERON LAS ALERTAS
Antes de llegar al cierre de hoy, el caso ya venía sumando tensión y regulatoria en las semanas previas:
El informe interno filtrado (octubre de 2026): se filtraron datos y memorándums de la Superintendencia de Bancos que señalaban presuntos excesos en préstamos a empresas vinculadas al propio grupo económico, superando los límites permitidos por la ley financiera.
Requerimientos del Congreso: senadores y legisladores exigieron informes oficiales al BCP para verificar qué estaba pasando con la liquidez y la gestión de la entidad.
El “ruido” en redes y el cruce de comunicados: mientras el banco afirmaba operar con total normalidad y negaba irregularidades, la lupa técnica del ente regulador ya estaba sobre los balances.
EL DETONANTE: INSUFICIENCIA EN EL LÍMITE DE SOLVENCIA
El Banco Central constató técnicamente que el banco ya no contaba con el capital mínimo necesario para garantizar su solvencia (es decir, el respaldo financiero legal requerido para operar).
Cuando el índice de solvencia cae por debajo del límite legal, la ley obliga al BCP a cortar por lo sano e iniciar el procedimiento de resolución e intervención. Esto implica congelar la operativa actual para proteger a los ahorristas, activar la garantía de depósitos y organizar una salida ordenada.
El BCP confirmó en su comunicado de intervención que el capital de Ueno cayó por debajo de ese límite legal. Días antes de la medida del BCP, el grupo accionista de Ueno había anunciado un plan de capitalización de urgencia por USD 100 millones (con un desembolso inmediato de USD 50 millones en noviembre) para intentar subir su índice de solvencia regulatoria del nivel en que estaba al mínimo legal exigido.
Pero ese dinero no llegó a tiempo o no cubrió el agujero real constatado por la Superintendencia de Bancos.